อาจารย์ มธ. ตอบ ควรลงทุนกองทุนสำรองเลี้ยงชีพอย่างไร? ให้เงินเกษียณ ‘ชนะเงินเฟ้อ’
ควรเพิ่มเงินในกองทุนสำรองเลี้ยงชีพหรือไม่? ลงทุนให้ชนะเงินเฟ้อคืออะไร? หาคำตอบกับอาจารย์คณะพาณิชยศาสตร์และการบัญชี มหาวิทยาลัยธรรมศาสตร์
หลายคนหักเงินเข้ากองทุนสำรองเลี้ยงชีพทุกเดือนโดยไม่เคยเปิดดูว่าเงินก้อนนั้นถูกนำไปบริหารอย่างไร หรือควรปรับสัดส่วนความเสี่ยงแบบไหนให้เหมาะกับช่วงวัยของตัวเอง ทั้งที่นี่คือเงินก้อนสำคัญที่จะอยู่กับเราไปจนถึงวันเกษียณ
ศ.วิทวัส รุ่งเรืองผล อาจารย์จากคณะพาณิชยศาสตร์และการบัญชี มหาวิทยาลัยธรรมศาสตร์ ชวนมาทำความเข้าใจหลักคิดง่าย ๆ ในการเลือกระดับความเสี่ยงของกองทุนสำรองเลี้ยงชีพ และเหตุผลว่าทำไมการ “ไม่ลงทุนเลย” ก็เป็นความเสี่ยงไม่ต่างจากการลงทุน
อายุน้อย รับความเสี่ยงได้มากกว่า
คำถามที่พบบ่อยที่สุดเกี่ยวกับกองทุนสำรองเลี้ยงชีพคือ เราควรเลือกลงทุนในระดับความเสี่ยงเท่าไหร่ และควรใส่เงินสมทบเพิ่มจากอัตราขั้นต่ำที่หักอยู่หรือไม่
ศ.วิทวัส อธิบายหลักการง่าย ๆ ว่า ยิ่งอายุน้อย ยิ่งควรรับความเสี่ยงได้มากกว่า ด้วยเหตุผลสองข้อ ข้อแรกคือฐานเงินเดือนของคนวัยเริ่มทำงานมีแนวโน้มเติบโตขึ้นเรื่อย ๆ ข้อสองคือหากพอร์ตการลงทุนผิดพลาดในช่วงที่เงินเดือนยังไม่มาก เรายังมีทั้งเวลาและรายได้ในอนาคตสำหรับแก้ไขสถานการณ์ ตรงกันข้ามกับช่วงอายุมากขึ้นที่ฐานเงินก้อนใหญ่ขึ้น ความเสี่ยงที่ควรรับจึงควรค่อย ๆ ลดลงตาม
แนวทางที่แนะนำคือ ในวัยเริ่มทำงานให้เลือกลงทุนในกลุ่มความเสี่ยงสูงหรือปานกลางไว้ก่อน แล้วทบทวนผลตอบแทนทุก 3 – 6 เดือน หากผลลัพธ์น่าพอใจก็ลงทุนต่อในสูตรเดิม แต่เมื่ออายุมากขึ้นและฐานเงินสะสมเพิ่มขึ้น ก็ควรทยอยปรับลดสัดส่วนความเสี่ยงลงเพื่อป้องกันผลกระทบที่รุนแรงกว่าเดิมหากตลาดผันผวน
จะเพิ่มเงินลงทุน ต้องมาพร้อมความรู้
สำหรับคำถามที่ว่าควรใส่เงินเพิ่มเข้าไปในกองทุนหรือไม่ ศ.วิทวัส ให้ข้อคิดว่า การเพิ่มสัดส่วนความเสี่ยงควรทำควบคู่ไปกับการหาความรู้เรื่องการลงทุนเสมอ ปัจจุบันมีแอปพลิเคชันจำนวนมากที่ช่วยฝึกลงทุนได้ฟรี ทั้งจากตลาดหลักทรัพย์แห่งประเทศไทยอย่างแอป “ออมไวซ์” และแอปจากภาคเอกชนอีกหลายราย รวมถึงเทคโนโลยี AI ที่เข้ามาช่วยให้คำแนะนำด้านการลงทุนได้มากขึ้น
ข้อเสนอแนะคือ ลองสร้างพอร์ตจำลองเพื่อฝึกฝนก่อน แล้วค่อยนำประสบการณ์ไปปรับใช้กับพอร์ตจริง พร้อมปรับระดับความเสี่ยงตามสถานการณ์ที่เปลี่ยนไป เพราะหากบริหารเงินด้วยตัวเองได้ผลดี ก็อาจไม่จำเป็นต้องเพิ่มเงินเข้าไปให้คนอื่นบริหารแทน การทดลองบริหารพอร์ตของตัวเองควบคู่ไปด้วยจึงเป็นทางเลือกที่คุ้มค่าที่สุด
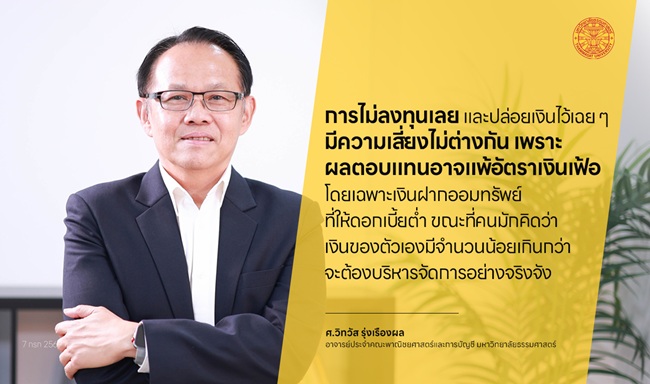
ทำไมต้องลงทุน ในเมื่อ “ไม่ลงทุน” ปลอดภัยกว่า ศ.วิทวัส ชี้ให้เห็นมุมที่หลายคนมองข้าม นั่นคือการไม่ลงทุนเลยและปล่อยเงินไว้เฉย ๆ ก็มีความเสี่ยงไม่ต่างกัน เพราะผลตอบแทนที่ได้อาจแพ้อัตราเงินเฟ้อ โดยเฉพาะเงินฝากออมทรัพย์ที่ให้ดอกเบี้ยต่ำมาก ขณะที่หลายคนมักคิดว่าเงินของตัวเองมีจำนวนน้อยเกินกว่าจะต้องบริหารจัดการอย่างจริงจัง
เงินเฟ้อ คืออะไร แล้วทำไมค่าเงินถึงลดลง
เงิน 100 บาทในวันนี้ หากถือไว้เฉย ๆ เป็นเวลา 10 ปี มูลค่าที่แท้จริงจะไม่เท่าเดิม สมมติวันนี้เงิน 100 บาทซื้อของได้ 100 ชิ้น ผ่านไป 10 ปี เงินจำนวนเท่าเดิมอาจซื้อของได้เพียง 90 ชิ้น ปรากฏการณ์นี้คือ “เงินเฟ้อ” หรือการที่ค่าเงินลดลงนั่นเอง
สาเหตุที่ค่าเงินลดลงเกี่ยวข้องกับธรรมชาติของระบบเศรษฐกิจ เมื่อพนักงานต้องการเงินเดือนเพิ่มขึ้นทุกปี องค์กรก็มีภาระต้นทุนสูงขึ้นตามไปด้วย และเพื่อรักษาระดับกำไร ผู้ประกอบการจึงจำเป็นต้องปรับราคาสินค้าขึ้นเป็นระยะ ในทางเศรษฐศาสตร์ ภาครัฐเองก็มักต้องการให้เกิดภาวะเงินเฟ้ออยู่ในระดับต่ำ ๆ ราว 2-3% เพราะช่วยขับเคลื่อนให้เศรษฐกิจเติบโต เมื่อเวลาผ่านไป ราคาสินค้าจึงมีแนวโน้มปรับตัวสูงขึ้นเรื่อย ๆ ตามกลไกนี้
เราควรบริหารเงินอย่างไร เมื่อค่าเงินลดลงทุกปี
หลักสำคัญคือไม่ควรเก็บเงินสดไว้เฉย ๆ เพราะยิ่งเก็บนาน อำนาจซื้อยิ่งลดลง ศ.วิทวัส แนะนำแนวทางบริหารเงินเบื้องต้น 2 รูปแบบ ได้แก่
1. ฝากธนาคารรับดอกเบี้ย เป็นทางเลือกที่ธนาคารส่วนใหญ่จะบริหารอัตราดอกเบี้ยเงินฝากประจำให้ใกล้เคียงหรือชนะอัตราเงินเฟ้อได้ กล่าวคือ ฝากเงิน 100 บาทไว้ 10 ปี เมื่อรวมดอกเบี้ยแล้วจะยังสามารถซื้อของได้ในปริมาณใกล้เคียงเดิม
2. ลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงขึ้น เช่น ทองคำ อสังหาริมทรัพย์ หรือหุ้นบริษัท ซึ่งราคามีแนวโน้มปรับตัวตามภาวะเศรษฐกิจ โดยเฉพาะหุ้นที่เมื่อบริษัทผลิตและจำหน่ายสินค้า ราคาสินค้าจะปรับสูงขึ้นตามกาลเวลา ทำให้เงินปันผลที่ได้รับมักให้ผลตอบแทนที่ชนะอัตราดอกเบี้ยเงินฝากประจำ
ลงทุนคือการทดลอง ไม่ใช่การนั่งคิดเฉย ๆ
เงินในวันนี้ย่อมมีมูลค่าลดลงในอนาคตตามธรรมชาติของเงินเฟ้อ หากต้องการรักษาอำนาจซื้อของเงินให้ใกล้เคียงเดิม การรู้จักบริหารเงินให้ “ชนะเงินเฟ้อ” จึงเป็นเรื่องจำเป็น ศ.วิทวัส ทิ้งท้ายว่า การลงทุนไม่ใช่เรื่องที่ควรมัวแต่คิดโดยไม่ลงมือทำ แต่เป็นกระบวนการของการทดลอง ปฏิบัติจริง ทบทวนผลลัพธ์ และเดินหน้าต่อ เพื่อสร้างความมั่นคงทางการเงินอย่างยั่งยืนในระยะยาว

ข่าวล่าสุด